目次
年末調整2026は何が特別?
年末調整とは、毎月の給与から源泉徴収した所得税の合計と、1年間に納めるべき所得税額との差額を、会社が精算する手続きです。例年の流れ自体は変わりません。
ただし、令和8年分は次の点が例年と異なります。
- 令和8年11月までの給与の源泉徴収は、改正前の税額表のまま変わりません。
- 改正後の基礎控除や給与所得控除は、令和8年12月の年末調整で反映します。
- 年末調整では、改正後の控除と令和8年分の表で1年分の税額を計算し、改正前の税額表で徴収した税額との差額を精算します。
- 令和9年1月以後に支払う給与からは、改正後の源泉徴収税額表を使用します。
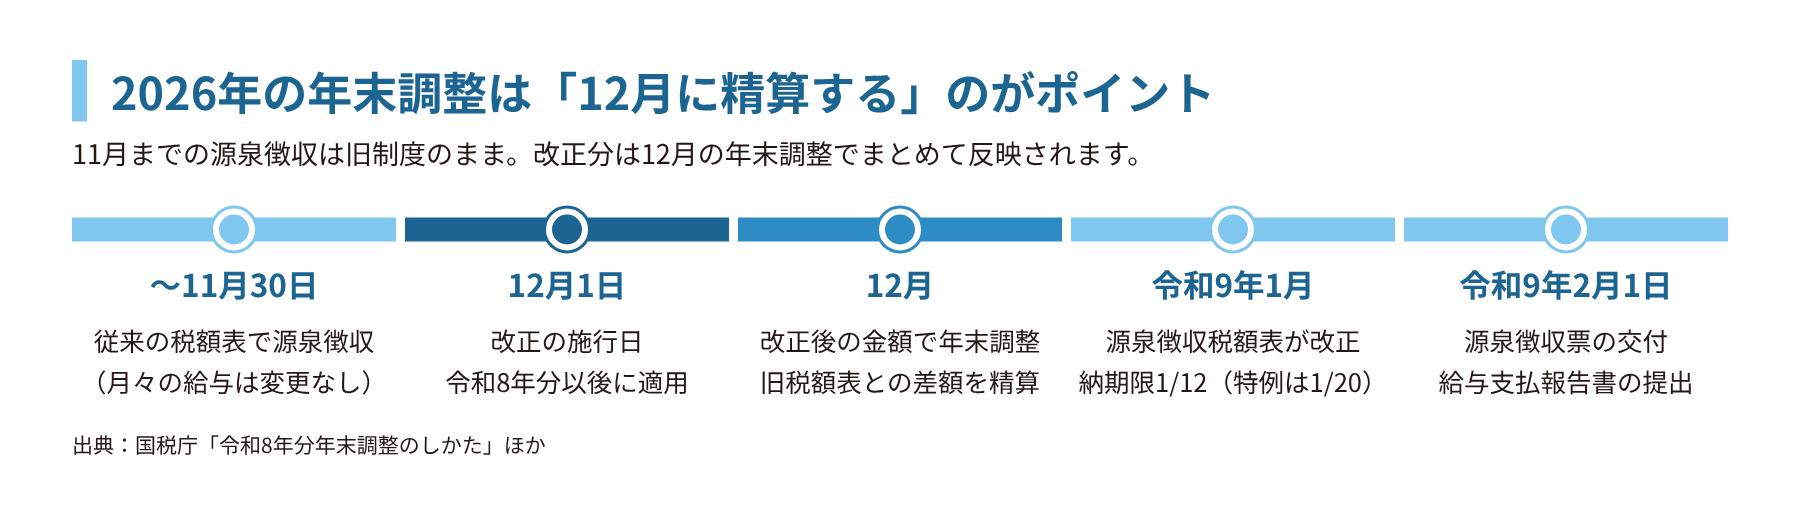
図1:2026年の年末調整のスケジュール
12月に差額を精算するため、従業員によっては例年より還付額が増える場合があります。従業員から「なぜ今年は戻りが多いのか」と聞かれた際に説明できるよう、あらかじめ周知しておくと安心です。
【出典】国税庁「令和8年度税制改正により、所得税の基礎控除の引上げ、給与所得控除の最低保障額の引上げ等(源泉所得税関係Q&A)」
令和8年分の年末調整で変わる主な数字
まず、変更点を一覧で確認しましょう。
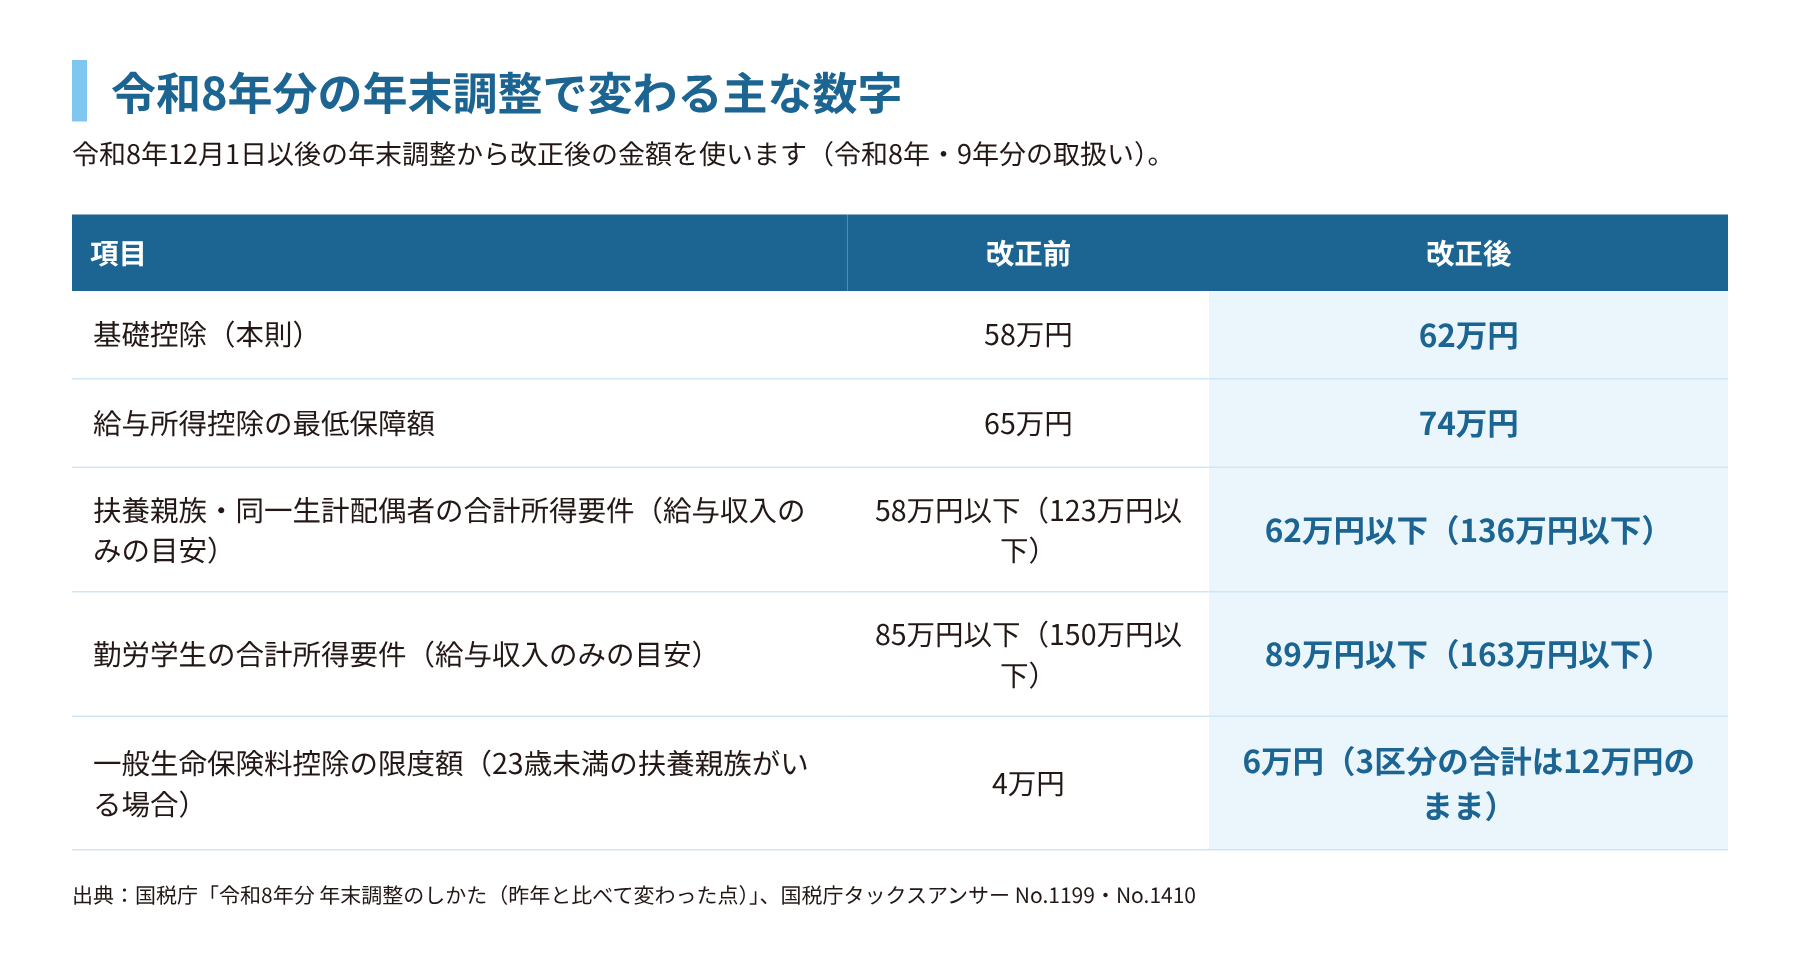
図2:令和8年分の年末調整で変わる主な数字
以下、項目ごとに詳しく見ていきます。
【出典】国税庁「令和8年分 年末調整のしかた(昨年と比べて変わった点)」
変更点① 基礎控除の引上げ
基礎控除の本則額(所得税法に定める額)は、合計所得金額が2,350万円以下の場合、58万円から62万円に引き上げられます。さらに、令和8年分・令和9年分については、合計所得金額に応じた特例による加算があります。
合計所得金額 | 令和7年分 | 令和8年分(改正後) |
132万円以下 | 95万円 | 104万円 |
132万円超336万円以下 | 88万円 | 104万円 |
336万円超489万円以下 | 68万円 | 104万円 |
489万円超655万円以下 | 63万円 | 67万円 |
655万円超2,350万円以下 | 58万円 | 62万円 |
2,350万円超 | 改正なし | 改正なし |
合計所得金額が489万円以下であれば、令和7年分の区分(95万円・88万円・68万円)にかかわらず、令和8年分の基礎控除は104万円です。
給与収入のみの従業員の場合、基礎控除の最大額104万円と、次に説明する給与所得控除の最低保障額74万円を合わせると、所得税がかかり始める目安は給与収入178万円になります。
変更点② 給与所得控除の最低保障額の引上げ
給与所得控除の最低保障額は、65万円から74万円に引き上げられます(令和8年分・令和9年分)。給与収入が220万円未満の場合に控除額が増え、220万円を超える場合は改正はありません。
手計算で年末調整を行う場合は、令和8年分の「年末調整等のための給与所得控除後の給与等の金額の表」を使います。前年の表を使い回さないよう注意してください。
【出典】国税庁 タックスアンサー No.1410 給与所得控除
変更点③ 扶養親族等の所得要件の引上げ
扶養控除や配偶者控除などの判定に使う合計所得金額の要件が、58万円から62万円に引き上げられます。給与収入のみの場合の目安は、123万円から136万円です。
区分 | 改正前 | 改正後(令和8年分) |
扶養親族・同一生計配偶者 | 合計所得58万円以下(給与収入123万円以下) | 合計所得62万円以下(給与収入136万円以下) |
特定親族特別控除の対象(19歳以上23歳未満の子など) | 合計所得58万円超123万円以下(給与収入123万円超188万円以下) | 合計所得62万円超123万円以下(給与収入136万円超197万円以下) |
配偶者特別控除の対象配偶者 | 合計所得58万円超133万円以下(給与収入123万円超201万5,999円以下) | 合計所得62万円超133万円以下(給与収入136万円超207万円以下) |
勤労学生 | 合計所得85万円以下(給与収入150万円以下) | 合計所得89万円以下(給与収入163万円以下) |
従業員の配偶者やお子さまの収入が、これまでの基準を少し超えていた場合でも、改正後は扶養の対象となる場合があります。年末調整の申告書を回収する際は、令和8年分の見積額で改めて確認しましょう。
12月1日以後に新たに扶養となる親族がいる場合
令和8年12月1日以後に支払う給与から新たに扶養控除等の対象となる親族がいる従業員には、「給与所得者の扶養控除等(異動)申告書」の提出を依頼します。「異動月日及び事由」欄には「令和8年12月1日 改正」などと記載します。年末調整までに提出されていれば、その申告に基づいて年末調整を行えます。
なお、令和8年11月30日以前に支払った給与については、新たに対象となった親族を扶養親族の数に含めません。
【出典】国税庁「令和8年分 年末調整のしかた(昨年と比べて変わった点)」
【出典】国税庁「令和8年度税制改正により、所得税の基礎控除の引上げ、給与所得控除の最低保障額の引上げ等(源泉所得税関係Q&A)」
変更点④ 23歳未満の扶養親族がいる場合の生命保険料控除の特例
令和8年分・令和9年分に限り、年齢23歳未満の扶養親族がいる従業員は、一般生命保険料控除の限度額が4万円から6万円に引き上げられます。新生命保険料の年間支払額に応じた控除額は、次のとおりです。
年間の支払保険料 | 一般生命保険料控除の額 |
3万円以下 | 支払保険料の全額 |
3万円超6万円以下 | 支払保険料×1/2+1万5,000円 |
6万円超12万円以下 | 支払保険料×1/4+3万円 |
12万円超 | 一律6万円 |
※同一生計の子などの扶養親族がいる夫婦双方のそれぞれが対象とされます。
ただし、一般生命保険料控除・介護医療保険料控除・個人年金保険料控除の3つを合わせた限度額は、改正前と同じ12万円です。保険料控除申告書で、従業員が23歳未満の扶養親族の有無を申告できているか、確認が必要です。
【出典】国税庁「令和8年分 年末調整のしかた(昨年と比べて変わった点)」
変更点⑤ 源泉徴収票の提出が簡素化
令和9年1月以後に提出する令和8年分の源泉徴収票は、市区町村へ給与支払報告書を提出していれば、税務署への提出は原則として不要になります。ただし、従業員への源泉徴収票の交付は引き続き必要です。
年末調整のやり方|8ステップで解説
ここからは、令和8年分の年末調整の進め方を、実務の流れに沿って説明します。
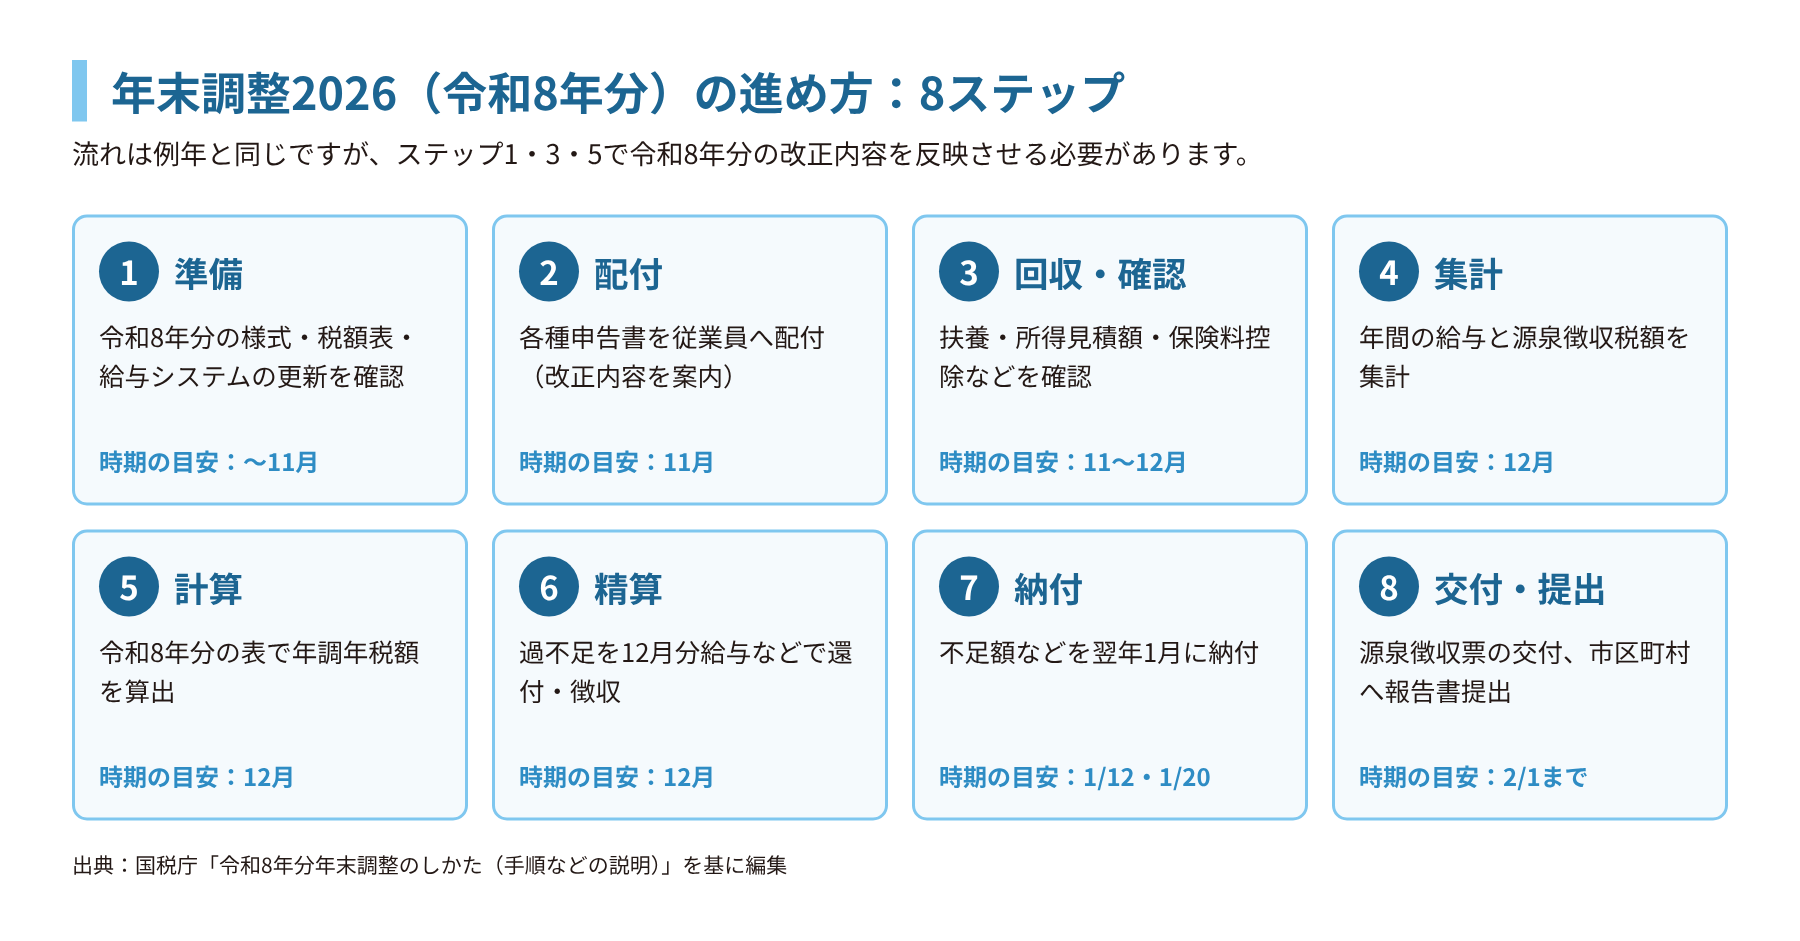
図3:年末調整2026の進め方(8ステップ)
ステップ1:準備(〜11月)
令和8年分の様式や税額表を用意し、給与計算ソフトが改正に対応しているかを確認します。前年の様式の流用や、前年の表を使い回さないよう注意が必要です。国税庁のホームページに、令和8年分の「年末調整のしかた」や記載例が掲載されています。
ステップ2:申告書の配付(11月ごろ)
従業員に、次の申告書を配付します。対象者や控除の内容により、必要な書類が異なります。
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
- 保険料控除申告書
- 住宅借入金等特別控除申告書(2年目以降の方)
配付の際は、今年の改正点(扶養の所得要件、生命保険料控除の特例など)を一言添えると、記入ミスや問い合わせの削減につながります。
ステップ3:回収と内容の確認(11〜12月)
提出された申告書を確認します。主なチェックポイントは次のとおりです。
- 令和8年分の見積額で、扶養親族や配偶者の所得要件を満たすか
- 共働きの夫婦で、同じお子さまを双方が扶養に入れていないか
- 生命保険料控除証明書などの添付書類と、記載額が一致しているか
- 12月1日以後に新たに扶養となる親族がいる場合、「異動月日及び事由」欄が記載されているか
ステップ4:給与と徴収税額の集計(12月)
年間の給与(賞与を含む)と、源泉徴収した所得税額を集計します。
ステップ5:年調年税額の計算(12月)
給与所得控除後の給与等の金額を、令和8年分の表で求めます。そこから各種控除を差し引いて課税給与所得金額を出し、令和8年分の速算表で年税額を計算します。
ステップ6:過不足額の精算(12月)
計算した年税額と、すでに源泉徴収した税額の差額を精算します。
- 徴収した税額が多い場合(過納額)は、年末調整を行った月の給与から徴収する税額から差し引いて、従業員に還付します。還付しきれない場合は、あとに納付する税額から順に差し引きます。
- 徴収した税額が少ない場合(不足額)は、原則としてその月の給与から徴収します。承認を受ければ、翌年1月と2月に分けて徴収することもできます。
ステップ7:税務署への納付(令和9年1月)
年末調整で精算した源泉所得税は、納期限までに納付します。
- 納期の特例を受けていない場合:令和9年1月12日(火)
- 納期の特例を受けている場合:令和9年1月20日(水)
ステップ8:源泉徴収票の交付と報告書の提出(令和9年2月1日まで)
源泉徴収票を作成して従業員に交付し、市区町村へ給与支払報告書を提出します。いずれも令和9年2月1日が期限です。退職者への交付は、退職の日以後1カ月以内となります。
【出典】国税庁「令和8年分年末調整のしかた(手順などの説明)」
年末調整を改正後の控除で受けられない人に注意
令和8年11月30日以前に最後の給与を受けて年末調整を終えた人(年の途中で退職した人など)や、年の途中で退職して年末調整を受けていない人は、改正後の控除を年末調整で受けられません。改正後の控除を受けるには、本人が確定申告を行う必要があります。従業員から質問があったときのために、案内の準備をしておきましょう。
【出典】国税庁「令和8年度税制改正により、所得税の基礎控除の引上げ、給与所得控除の最低保障額の引上げ等(源泉所得税関係Q&A)」
よくある質問
年末調整はいつまでに行えばよいですか。
年末調整は、その年の最後に給与を支払うときまでに行います。12月の給与支払日に合わせて、遅くとも12月中旬までに申告書の回収を終えておくのが目安です。
令和8年分の申告書は、12月1日より前に提出してもらってもよいですか。
差し支えありません。令和8年12月1日より前に年末調整の書類を提出してもらうことは問題ありません。
今年の年末調整では、還付が増えますか。
11月までは改正前の税額表で源泉徴収し、12月の年末調整で改正後の控除を反映するため、従業員によっては例年より還付額が増える場合があります。金額は、従業員ごとの給与や扶養の状況によって異なります。
年末調整をきっかけに見直したい社内ルール
税制改正にあわせて、次の社内ルールも点検しておくと安心です。
- 扶養手当・家族手当・配偶者手当の支給基準:就業規則や給与規程に、「配偶者の年収が○○万円以下」などと金額を固定して定めている場合、税制の基準と合わなくなっていないか確認しましょう。基準を税制の改正に連動させるのか、金額で固定するのかを決めておくことが大切です。
- 申告書の配付・回収・保管のルール:提出期限、未提出者への連絡、書類の保管方法を決めておくと、毎年の負担が減ります。
- 就業規則・給与規程の変更手続き:規程を変更する場合、常時10人以上の従業員がいる事業場では、労働基準監督署への届出が必要です。10人未満の会社でも、変更内容を従業員に周知できるよう、文書にしておくことをおすすめします。
- 従業員への周知:改正点や必要書類を、社内で案内する担当者と時期を決めておきましょう。
規程の変更は、労務の専門家である社会保険労務士に確認しながら進めると確実です。
まとめ
- 令和8年分の年末調整は、12月1日施行の改正を12月に精算して反映します。
- 基礎控除(本則)は62万円、給与所得控除の最低保障額は74万円、扶養親族等の所得要件は62万円以下になります。
- 準備は、様式・税額表・給与システムの確認からです。11月中に従業員へ改正点を周知しましょう。
- 税制改正を機に、扶養手当などの給与規程や、年末調整の運用ルールも点検することをおすすめします。
バックオフィスの課題はF&M Clubにご相談ください
『F&M Club』は、株式会社エフアンドエムが提供する中小企業の経営者向けサブスクリプションサービスです。財務・労務・人材採用・補助金など、バックオフィス全般の課題を月額3万円(税抜)でトータルにサポートします。
- 累計48,000社以上の中小企業に活用されています
- 40種類以上のサービスを月額内でご利用いただけます(※)
- アドバイザーが自社の状況に合わせて活用方法をご案内します
- 社会保険労務士事務所が提供する就業規則などの作成から変更管理まで、すべておまかせの『まかせて規程管理』のサービス利用料金2,000円(税抜)が含まれています
給与規程や扶養手当などのルール見直しも、アドバイザーに相談しながら進められます。
※補助金の策定支援はオプション対応です。助成金の申請代行は、F&M Club提携の社会保険労務士との別途契約が必要となり、社労士が実務を担当します。